

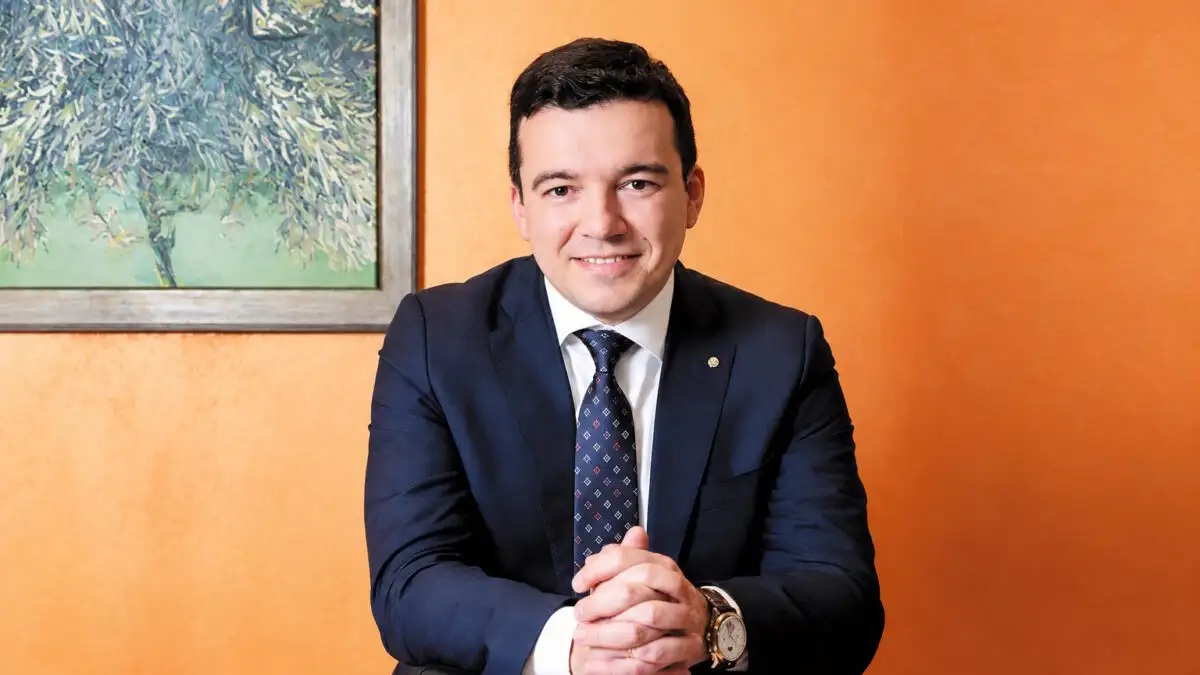
«Από τη θέση αυτή θέλω να φέρω πίσω στην Ελλάδα ό,τι καλύτερο μαθαίνουμε από τους συναδέλφους μας σε άλλες ευρωπαϊκές χώρες, πρακτικές, εργαλεία και συνεργασίες και ταυτόχρονα να συμβάλω ώστε η φωνή των μικρότερων χρηματοπιστωτικών ιδρυμάτων να γίνει ισχυρότερη εκεί όπου σχεδιάζονται οι πολιτικές».
Αυτό τονίζει στη ΓΝΩΜΗ ο Διευθύνων Σύμβουλος της Συνεταιριστικής Τράπεζας Καρδίτσας και Πρόεδρος της FEBEA Παναγιώτης Τουρναβίτης.
Με αφορμή την ομόφωνη εκλογή του στη FEBEA, ο κ. Τουρναβίτης μίλησε αποκλειστικά στη ΓΝΩΜΗ και τη Βάσω Μπαλαμπάνη για το τι σημαίνει αυτή η θέση, τι ακριβώς είναι η Ευρωπαϊκή Ομοσπονδία των Ηθικών και Εναλλακτικών Τραπεζών και Χρηματοδοτικών Φορέων, ποιο είναι το αποτύπωμά στην τοπική ανάπτυξη και απασχόληση, για τις βασικές του προτεραιότητες και τις προσκλήσεις της επόμενης μέρας.
Πιο αναλυτικά, η συνέντευξη του κ. Τουρναβίτη έχει ως εξής:
Ερώτηση: Στο πλαίσιο της Γενικής Συνέλευσης της FEBEA, στις 25 Σεπτεμβρίου στη Βενετία, εκλεχτήκατε ομόφωνα Πρόεδρος για τα επόμενα τρία χρόνια. Πόσο σημαντική είναι αυτή η εξέλιξη για την ελληνική τραπεζική αγορά;
Απάντηση: Θεωρώ ότι είναι σημαντική, πρώτα απ’ όλα, για το κίνημα των ελληνικών συνεταιριστικών τραπεζών.
Η Συνεταιριστική Τράπεζα Καρδίτσας είναι το πρώτο ελληνικό μέλος της FEBEA και η πρώτη ελληνική ηθική τράπεζα και η θέση του Προέδρου δίνει στην ελληνική συνεταιριστική τραπεζική φωνή στο ευρωπαϊκό τραπέζι.
Αυτό έχει ουσία, γιατί πολλές αποφάσεις που επηρεάζουν τον χρηματοπιστωτικό τομέα, λαμβάνονται πλέον σε επίπεδο Βρυξελλών.
Την ομόφωνη εκλογή τη βλέπω ως τιμή, αλλά πάνω απ’ όλα ως ευθύνη.
Δείχνει ότι μια τράπεζα από την ελληνική περιφέρεια μπορεί να έχει λόγο και ρόλο στην Ευρώπη, όταν έχει να επιδείξει συνέπεια και πραγματικό έργο.
Από τη θέση αυτή θέλω να φέρω πίσω στην Ελλάδα ό,τι καλύτερο μαθαίνουμε από τους συναδέλφους μας σε άλλες ευρωπαϊκές χώρες, πρακτικές, εργαλεία και συνεργασίες και ταυτόχρονα να συμβάλω ώστε η φωνή των μικρότερων χρηματοπιστωτικών ιδρυμάτων να γίνει ισχυρότερη εκεί όπου σχεδιάζονται οι πολιτικές.
Ερώτηση: Τι ακριβώς είναι η FEBEA; Ποιο είναι το πεδίο στο οποίο δραστηριοποιούνται οι ευρωπαϊκές ηθικές και εναλλακτικές τράπεζες;
Απάντηση: Η FEBEA είναι η Ευρωπαϊκή Ομοσπονδία των Ηθικών και Εναλλακτικών Τραπεζών και Χρηματοδοτικών Φορέων.
Ιδρύθηκε το 2001 και σήμερα αριθμεί πάνω από 30 μέλη από σχεδόν 20 χώρες της Ευρωπαϊκής Ένωσης, κυρίως χρηματοπιστωτικά ιδρύματα.
Αυτό που μας ενώνει δεν είναι το μέγεθος ή η νομική μορφή, αλλά ο τρόπος που βλέπουμε το χρήμα: ως μέσο και όχι ως αυτοσκοπό.
Το κέρδος είναι απαραίτητο για να είναι ένας οργανισμός βιώσιμος, δεν είναι όμως ο μοναδικός ούτε ο κύριος στόχος.
Στην πράξη, τα μέλη μας χρηματοδοτούν την πραγματική οικονομία, δηλαδή μικρές επιχειρήσεις και κοινωνικούς φορείς. Κάθε χρηματοδότηση κρίνεται όχι μόνο με τραπεζικά κριτήρια, αλλά και με βάση το κοινωνικό και περιβαλλοντικό αποτέλεσμα που επιδιώκει να παράξει.
Πέρα από τη συνεργασία ανάμεσα στα μέλη, η FEBEA εκπροσωπεί τον χώρο απέναντι στα ευρωπαϊκά θεσμικά όργανα και συμμετέχει ενεργά στον διάλογο για το ηθικό τραπεζικό πλαίσιο και τη βιώσιμη χρηματοδότηση.
Ερώτηση: Ποιο είναι το αποτύπωμα της FEBEA στην κοινωνία, την τοπική ανάπτυξη, την απασχόληση;
Απάντηση: Το αποτύπωμα φαίνεται πρώτα στις τοπικές κοινωνίες. Η τράπεζα έχει σχεδόν 19.000 μέλη και επτά καταστήματα στη Θεσσαλία και στηρίζει φυσικά πρόσωπα, αυτοαπασχολούμενους και μικρές επιχειρήσεις.
Μετά τις πλημμύρες του Ιανού και του Daniel, σταθήκαμε δίπλα στις επιχειρήσεις της περιοχής με προγράμματα αντιμετώπισης έκτακτης ανάγκης και με ειδικά σχεδιασμένα προϊόντα, όπως το Flood Guard.
Αυτό μεταφράζεται σε επιχειρήσεις που επαναλειτούργησαν, σε θέσεις εργασίας που διατηρήθηκαν, σε οικογένειες που έμειναν στον τόπο τους.
Ένα τοπικό πιστωτικό ίδρυμα γνωρίζει τον πελάτη του και μπορεί να κινηθεί γρήγορα όταν εκείνος το χρειάζεται.
Σε επίπεδο δικτύου, σύμφωνα με την 8η ευρωπαϊκή έκθεση για την ηθική χρηματοδότηση, το 70% των δανείων των ηθικών τραπεζών πηγαίνει στην κοινωνική οικονομία, έναντι του 19% στις μεγάλες συστημικές τράπεζες.
Ερώτηση: Ποιες θα είναι οι βασικές σας προτεραιότητες σε αυτή την νέα τριετία που ξεκινάει; Ποιες είναι οι προκλήσεις της επόμενης μέρας;
Απάντηση: Η πρώτη μου προτεραιότητα είναι η συνέχεια. Ο προκάτοχός μου, κ. Peru Sasia, έχει χτίσει με τη δουλειά του μια ισχυρή θέση για τη FEBEA απέναντι στα ευρωπαϊκά θεσμικά όργανα. Θέλω να τη διατηρήσω και να τη στρέψω ακόμη περισσότερο σε όσα χρειάζονται τα μέλη μας στην καθημερινή τους λειτουργία.
Η δεύτερη είναι η ισχυρή παρουσία της κοινωνικής οικονομίας στον νέο ευρωπαϊκό προϋπολογισμό.
Το Ευρωπαϊκό Κοινωνικό Ταμείο πρέπει να παραμείνει βασικό εργαλείο στο Πολυετές Δημοσιονομικό Πλαίσιο 2028-2034.
Στα σχέδια της Επιτροπής ο αυτόνομος ρόλος του φαίνεται να αμφισβητείται και πιστεύω ότι αυτό θα ήταν λάθος.
Ζητάμε χρηματοδότηση που στηρίζει τις τοπικές πρωτοβουλίες, τη μικρομεσαία επιχειρηματικότητα και την κοινωνική οικονομία, με απλούστερους κανόνες, περισσότερη ευελιξία για τους δικαιούχους και μια προσέγγιση από κάτω προς τα πάνω.
Ζητάμε, επίσης, ξεχωριστό πλαίσιο για την κοινωνική καινοτομία μέσα στον μακροπρόθεσμο προϋπολογισμό.
Η τρίτη αφορά το εποπτικό και κανονιστικό πλαίσιο που διέπει την λειτουργία των μη-συστημικών ιδρυμάτων.
Οι κανόνες για τα κεφάλαια, τις αναφορές και την εποπτεία πρέπει να παραμείνουν αναλογικοί για τις μικρές τράπεζες με τοπική ρίζα. Δεν ζητάμε χαλαρότερη εποπτεία.
Ζητάμε απλοποίηση των ευρωπαϊκών τραπεζικών κανόνων, χωρίς να αποδυναμωθεί η ανθεκτικότητα του συστήματος.
Η τέταρτη είναι η πρόσβαση στη χρηματοδότηση.
Οι συνεταιρισμοί και οι κοινωνικές επιχειρήσεις είναι συχνά μικρές, με περιορισμένες εξασφαλίσεις και οι συμβατικές τράπεζες τις βλέπουν ως μεγαλύτερο κίνδυνο από ό,τι είναι.
Τα χρηματοδοτικά μέσα, που θα μπορούσαν να καλύψουν αυτό το κενό, είναι περιορισμένα. Θέλουμε πρόσβαση σε αυτά και ρύθμιση που δεν θεωρεί εκ των προτέρων πιο επικίνδυνο τον δανεισμό προς αυτές τις οντότητες, εκτός αν τα στοιχεία δείχνουν το αντίθετο.
Η πέμπτη είναι οι νέοι. Η FEBEA έχει ήδη Ομάδα Εργασίας για τη Νεολαία, ανοιχτή σε μέλη κάτω των 35 ετών, που ξεκίνησε τον Ιούνιο του 2025.
Θα ήθελα να προχωρήσει σε τρία βήματα: να έχει τακτική θέση στην ημερήσια διάταξη του Διοικητικού Συμβουλίου, να συμβάλλει στις θέσεις πριν υιοθετηθούν και να παίρνει γραπτή απάντηση για τις προτάσεις της.
Σήμερα η ομάδα ενημερώνει τα μέλη και όχι το Συμβούλιο, οπότε αυτό θα ήταν αλλαγή.
Αν θέλουμε το κίνημα να έχει μέλλον, οι νέοι πρέπει να έχουν λόγο από τώρα.
Όσο για τις προκλήσεις της επόμενης μέρας, θα ξεχώριζα δύο.
Το χρηματοδοτικό κενό που αντιμετωπίζουν οι συνεταιρισμοί και οι κοινωνικές επιχειρήσεις, και το κανονιστικό βάρος που πέφτει δυσανάλογα στις μικρές τράπεζες.
Σε αυτά τα δύο μέτωπα θα κριθεί σε μεγάλο βαθμό η επιτυχία της νέας τριετίας.
Ερώτηση: «Σε μια Ευρώπη που στρέφεται προς τα έσω, ο πειρασμός είναι να στραφεί κανείς προς τη δική του αγορά, τη δική του χώρα, τα δικά του μέλη» δηλώσατε από το βήμα της Γενικής Συνέλευσης. Τι εννοείτε με αυτό και γιατί «αυτή είναι η δική μας στιγμή»;
Απάντηση: Εννοώ ότι όταν η Ευρώπη κλείνεται στον εαυτό της, κάθε χώρα και κάθε αγορά ψάχνει ασφάλεια μέσα στα δικά της σύνορα.
Οι ηθικές και συνεταιριστικές τράπεζες λειτουργούμε αλλιώς.
Η δύναμή μας βρίσκεται στη συνεργασία, στο ότι μοιραζόμαστε γνώση, στο ότι μιλάμε με μία φωνή στις Βρυξέλλες, στο ότι μπορούμε να σχεδιάζουμε από κοινού. Κανείς από εμάς μόνος του δεν μπορεί να επηρεάσει το ευρωπαϊκό πλαίσιο. Όλοι μαζί μπορούμε.
Γιατί είναι η δική μας στιγμή;
Γιατί τα ζητήματα στα οποία το μοντέλο μας δίνει απαντήσεις, η κοινωνική συνοχή, η τοπική ανάπτυξη, η πράσινη μετάβαση, η χρηματοδότηση της πραγματικής οικονομίας, είναι σήμερα πιο επίκαιρα από ποτέ.
Και γιατί ακριβώς τώρα συζητούνται ο νέος ευρωπαϊκός προϋπολογισμός και η απλοποίηση των τραπεζικών κανόνων.
Αν το κίνημα μείνει ενωμένο, θα έχουμε λόγο σε αυτές τις αποφάσεις, και τα μέλη μας θα έχουν πού να στηριχθούν όταν η αγορά πιέζει.
Ερώτηση: Η Συνεταιριστική Τράπεζα Καρδίτσας μετράει 32 χρόνια δυναμικής πορείας και με 7 καταστήματα στη Θεσσαλία παρέχει υπηρεσίες σε φυσικά πρόσωπα, αυτοαπασχολούμενους και μικρές επιχειρήσεις. Σε ποιο σημείο βρίσκεται σήμερα η Τράπεζα και ποιοι είναι οι στόχοι της για τη συνέχεια;
Απάντηση: Η τράπεζα συμπληρώνει φέτος 32 χρόνια λειτουργίας στην Καρδίτσα, με σχεδόν 19.000 μέλη και επτά καταστήματα στη Θεσσαλία. Το 2025 τα συνολικά στοιχεία ενεργητικού ξεπέρασαν για πρώτη φορά τα 320 εκατ. ευρώ, κάτι που δείχνει ότι η εμπιστοσύνη των μελών και των πελατών μας μεγαλώνει σταθερά.
Πρόσφατα υπογράψαμε στο Παρίσι με την Τράπεζα Ανάπτυξης του Συμβουλίου της Ευρώπης (CEB) το πρόγραμμα BRIDGEThessaly, με δάνειο 10 εκατ. ευρώ και επιχορήγηση 700 χιλιάδων ευρώ. Είναι μια ψήφος εμπιστοσύνης από έναν ευρωπαϊκό θεσμό, όπως είναι και η συμμετοχή μας σε αναγνωρισμένα δίκτυα όπως η FEBEA, η GABV, το EMN και το MFC.
Ο στόχος μας για τη συνέχεια είναι να αναπτυχθούμε με σύνεση, μένοντας πιστοί στη στήριξη της πραγματικής οικονομίας. Για να το πετύχουμε, πρέπει να απαντήσουμε σε πέντε βασικές προκλήσεις.
Η πρώτη είναι η κλιματική αλλαγή.
Η Θεσσαλία έχει χτυπηθεί επανειλημμένα, από τον Ιανό το 2020 και τον Daniel το 2023. Όταν πλήττεται μια επιχείρηση, το πρόβλημα φτάνει και στην τράπεζα, γι’ αυτό αναπτύξαμε τη στρατηγική μας προσανατολισμένη στην στήριξη των επιχειρήσεων και το προϊόν Flood Guard για τις επιχειρήσεις που επλήγησαν.
Παράλληλα, ενσωματώνουμε όλο και πιο συστηματικά τον κλιματικό κίνδυνο στην αξιολόγηση των χρηματοδοτήσεων.
Η πρόκληση είναι να συνεχίσουμε να στεκόμαστε δίπλα στους πελάτες μας χωρίς να αυξάνεται ο κίνδυνος του χαρτοφυλακίου μας.
Η δεύτερη είναι η αποδοτικότητα των ιδίων μας κεφαλαίων. Θέλουμε να τη διατηρήσουμε υψηλά, ενώ προσφέρουμε στους πελάτες μας ένα άκρως ανταγωνιστικό τιμολόγιο υπηρεσιών που δεν τους επιβαρύνει. Η ισορροπία αυτή είναι δύσκολη, ιδίως για μια τράπεζα της περιφέρειας.
Η τρίτη είναι το κανονιστικό βάρος. Ο Κανονισμός DORA για την ψηφιακή επιχειρησιακή ανθεκτικότητα και οι απαιτήσεις για τα πληροφοριακά συστήματα ισχύουν για όλες τις τράπεζες. Απαιτούν όμως επενδύσεις και εξειδικευμένο προσωπικό, που ένας μικρότερος οργανισμός πρέπει να εξασφαλίσει με πολύ λιγότερους πόρους.
Η τέταρτη είναι οι άνθρωποι. Πρέπει να προσελκύσουμε νέα ταλέντα και να κρατήσουμε τα νέα μας στελέχη. Σε μια περιοχή όπως η Θεσσαλία, η πρόκληση είναι να δώσουμε στους νέους λόγους να μείνουν και να εξελιχθούν εδώ, με ουσιαστική δουλειά και προοπτική.
Η πέμπτη είναι ο ψηφιακός μετασχηματισμός. Είναι απαραίτητος για να παραμείνουμε ανταγωνιστικοί. Το ζητούμενο είναι να αναβαθμίσουμε τις υπηρεσίες μας χωρίς να χαθεί η προσωπική σχέση με τον πελάτη, που είναι και το βασικό χαρακτηριστικό μιας συνεταιριστικής τράπεζας.
Σε όλα αυτά, η φιλοσοφία μας μένει ίδια. Τα χρήματα του τόπου να δουλεύουν για τον τόπο.
Βάσω Μπαλαμπάνη

